Now Reading: DNA kritisch over SRD 500.000 boete bij schending belastinggeheim
-
01
DNA kritisch over SRD 500.000 boete bij schending belastinggeheim

PARAMARIBO – Een nieuwe strafbepaling in de voorgestelde Invorderingswet leidt tot kritische vragen in De Nationale Assemblée. De regering wil schending van de fiscale geheimhoudingsplicht kunnen bestraffen met maximaal drie jaar hechtenis of een geldboete van SRD 500.000. Opvallend is dat dezelfde strafmaxima zijn voorgesteld voor opzettelijke schending en voor schending die aan iemands schuld te wijten is.
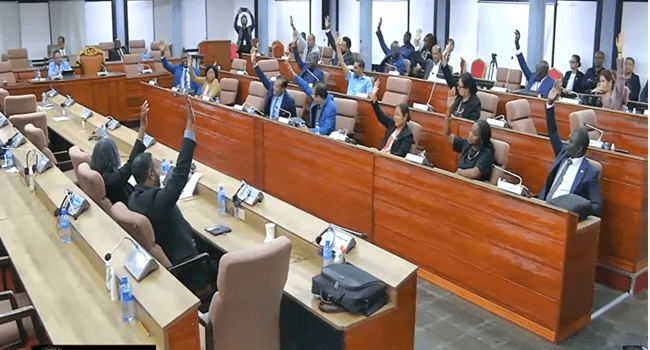
Tijdens de vergadering van 13 oktober werd deze bepaling door verschillende parlementariërs ter discussie gesteld.
Opzet en schuld
In het nieuwe artikel 57a wordt een onderscheid gemaakt tussen iemand die opzettelijk de geheimhoudingsplicht schendt en iemand bij wie de schending door schuld ontstaat.
Toch worden volgens de voorgelezen wijziging voor beide categorieën dezelfde maximale straffen voorgesteld.
Parlementariër Sapoen plaatste daar vraagtekens bij. Volgens hem moet bij de strafmaat rekening worden gehouden met het verschil tussen iemand die willens en wetens vertrouwelijke informatie prijsgeeft en iemand aan wie een schending door schuld kan worden verweten.
Ook commissievoorzitter Rabin Parmessar vroeg de regering waarom voor beide vormen hetzelfde strafmaximum wordt gekozen en of dat juridisch proportioneel is.
Gegevensverstrekking aan andere instanties
Tegelijkertijd bevat de gewijzigde wetstekst een bepaling waarmee de minister in bepaalde gevallen ontheffing van de geheimhoudingsplicht kan verlenen.
Daarbij wordt onder meer gedacht aan gegevensverstrekking aan bevoegde instanties voor de bestrijding van witwassen, terrorismefinanciering en financieel-economische criminaliteit.
Vanuit het parlement werd gevraagd welke instanties toegang kunnen krijgen tot deze gegevens, welke informatie noodzakelijk is en hoe misbruik wordt voorkomen.
Bestaande strafwetgeving
DNA-lid Jeffrey Lau vroeg daarnaast waarom een afzonderlijke strafbepaling nodig is, terwijl het Wetboek van Strafrecht al regels bevat over schending van ambtsgeheimen.
Volgens hem moet duidelijk worden hoe de nieuwe regeling zich verhoudt tot bestaande strafrechtelijke bepalingen.
De vragen raken aan twee kanten van dezelfde wet: de bescherming van vertrouwelijke belastinggegevens én de bevoegdheid van de overheid om die gegevens onder bepaalde omstandigheden te delen.
De regering heeft tijdens de aangeleverde parlementaire bespreking nog geen definitieve toelichting gegeven op de gekozen gelijke strafmaxima.
- Gajadien: wie betaalt als belastingambtenaren de staat geld kosten?
- DNA kritisch over SRD 500.000 boete bij schending belastinggeheim
- Digitaal bankbeslag door Belastingdienst: hoeveel geld blijft over om van te leven?
- Abrahams voelt zich genegeerd binnen NDP, Simons weigert publiekelijk uitleg
- Reyme hekelt aansluitproblemen en bankkosten: ‘Bij storten betaal je, bij opnemen weer’
- Sampi wil meer zeggenschap over het binnenland
- Suriname: 200 grasbranden per dag, maar tekort aan blusvoertuigen
- Van Dijk wil mennonieten laten produceren en milieuactivisten inzetten als controleurs
- 500 gepensioneerden nog in overheidssysteem, sommigen krijgen dubbel betaald
- Paspoort binnen twee dagen voor €50 extra