Now Reading: Gevangenis of reisbeperking bij belastingschuld?
-
01
Gevangenis of reisbeperking bij belastingschuld?
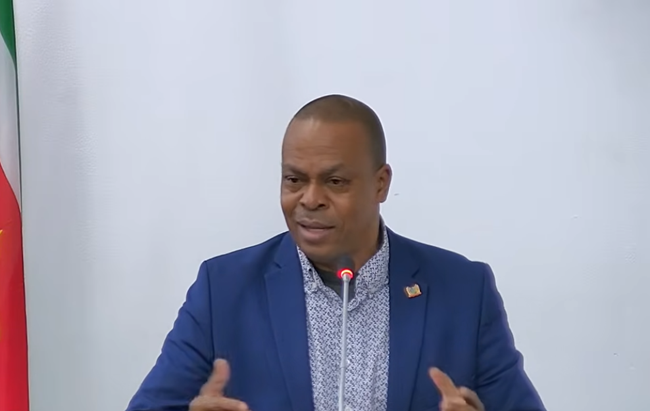

PARAMARIBO – De voorgestelde nieuwe Invorderingswet geeft de overheid ingrijpende mogelijkheden om belastingvorderingen af te dwingen, waaronder lijfsdwang als uiterste middel. Ook maatregelen rond reisdocumenten kwamen tijdens de behandeling in De Nationale Assemblée (DNA) aan de orde. Parlementariër Steven Reyme waarschuwde vrijdag 9 oktober dat zulke bevoegdheden zorgvuldig moeten worden begrensd om te voorkomen dat burgers die simpelweg niet kunnen betalen onevenredig worden getroffen.
Reyme maakte tijdens zijn betoog onderscheid tussen mensen die bewust proberen onder hun belastingverplichtingen uit te komen en burgers die door financiële tegenslagen niet kunnen betalen.
Volgens hem moeten die twee groepen niet op dezelfde manier worden behandeld.
Wanneer mag de overheid zo ver gaan?
De parlementariër verwees naar artikel 18 van de ontwerp-Invorderingswet.
Hij vroeg onder welke concrete omstandigheden de overheid gebruik mag maken van lijfsdwang en maatregelen die verband houden met reisdocumenten.
Daarbij stelde hij ook de vraag of dergelijke instrumenten kunnen worden ingezet tegen iemand die door faillissement of andere financiële problemen werkelijk geen geld heeft.
Een belastingschuld betekent immers niet automatisch dat de schuldenaar ook over voldoende middelen beschikt om die schuld te betalen.
Minister: openstaande schuld alleen is onvoldoende
Minister Adelien Wijnerman ging in haar beantwoording in op het begrip ‘gegrond vermoeden’ bij mogelijke onttrekking aan invordering door verblijf in het buitenland.
Volgens haar moeten concrete feiten en omstandigheden erop wijzen dat een belastingplichtige naar het buitenland wil vertrekken of daar wil verblijven met het doel de invordering te bemoeilijken of te voorkomen.
Alleen een openstaande belastingschuld of het voornemen om te reizen is volgens de minister onvoldoende.
Zij benadrukte dat dergelijke vermoedens per afzonderlijk geval moeten worden beoordeeld.
De minister kondigde aan dat de memorie van toelichting op dit punt verder verduidelijkt zal worden.
Bescherming tegen onredelijke maatregelen
Reyme vroeg eveneens naar de maximale duur van ingrijpende maatregelen en de mogelijkheid van periodieke rechterlijke toetsing.
Zijn zorgen passen binnen de bredere discussie over de verhouding tussen een sterke Belastingdienst en de grondrechten van burgers.
De overheid moet belastingontduiking kunnen bestrijden, maar ook voorkomen dat dwangmaatregelen een onbetaalbare schuld veranderen in een nog groter maatschappelijk probleem.
Het parlement moet daarom beoordelen of de ontwerpwet voldoende duidelijk onderscheid maakt tussen bewuste ontduiking, het frustreren van verhaal en aantoonbare betalingsonmacht.
Zolang die juridische waarborgen niet volledig zijn uitgewerkt, blijft het risico bestaan dat de gevolgen van de wet voor burgers onvoldoende voorzienbaar zijn.
- Belastingdienst int volgens Sapoen soms nog na verjaring: minister geeft beperkt antwoord
- Albina en Moengo volgens DNA-lid zonder brandweerwagens: minister Bee erkent noodzaak tot ingrijpen
- Belastingbezwaren mogelijk automatisch afgewezen: minister wil klachten onderzocht zien
- Gevangenis of reisbeperking bij belastingschuld?
- SRD 100.000 voor één dwangbevel? Lau zet vraagtekens bij invorderingskosten
- Staat eist rente van burgers, maar hoe zit het met te late belastingteruggaven?
- Parmessar: staatsbedrijven houden belasting in bij werknemers, maar dragen die niet af
- Belastingsanering levert voorlopig SRD 1,25 miljard op, maar eindbalans ontbreekt
- Video: Gewapende ontvoering Suriname: politie zoekt slachtoffer
- Brandweerlieden ziek na Ornamibo: vervuilde bluspakken moeten opnieuw worden gedragen